კლიმატური რისკები ბრაზილიაში, ავსტრალიასა და ევროპაში შაქრის ბაზრის ახალ სურათს ქმნის.
შაქარი ყოველდღიური მოხმარების პროდუქტია, თუმცა მისი მსოფლიო მიწოდება დიდწილად დამოკიდებულია რამდენიმე მსხვილ მწარმოებელ ქვეყანასა და მათ კლიმატურ პირობებზე.
გვალვა, ნალექების არათანაბარი განაწილება და მოსავლის შემცირების რისკი მხოლოდ ფერმერების პრობლემა არ არის — ამ ფაქტორებს შეუძლიათ გავლენა მოახდინონ ექსპორტზე, იმპორტიორი ქვეყნების ხარჯებსა და საერთაშორისო ფასებზე.
2026 წლის ოქტომბერში გამოქვეყნებული აშშ-ის სოფლის მეურნეობის დეპარტამენტის (USDA) ანგარიშები სამ განსხვავებულ სურათს წარმოაჩენს: ავსტრალიაში შაქრის ლერწმის მოსავლის პროგნოზი მშრალი პირობების გამო შემცირდა, ევროკავშირში შაქრის წარმოებას შაქრის ჭარხლის შემცირებული ნათესი ფართობები და ზაფხულის ძლიერი გვალვა აზარალებს, ბრაზილიაში კი არათანაბარი ნალექები მოსავლის აღების ტემპზე მოქმედებს.
შაქრის მსოფლიო ბაზარი — რამდენიმე ქვეყნის გავლენა
შაქრის წარმოება გეოგრაფიულად ფართოდ არის გავრცელებული, მაგრამ საერთაშორისო ვაჭრობაში ყველა ქვეყანას ერთნაირი მნიშვნელობა არ აქვს. ბრაზილია მსოფლიოში წამყვანი მწარმოებელი და უმსხვილესი ექსპორტიორია. ინდოეთი და ტაილანდიც მნიშვნელოვან როლს ასრულებენ, ხოლო ავსტრალია ნედლი შაქრის ერთ-ერთი მნიშვნელოვანი მიმწოდებელია მსოფლიო ბაზრისთვის.
USDA-ს მონაცემებით, 2025/26 სამარკეტო წელს მსოფლიო შაქრის წარმოება დაახლოებით 186 მილიონ ტონად არის შეფასებული, რაც წინა სამარკეტო წელთან შედარებით დაახლოებით 3%-ით მეტია. ეს ნიშნავს, რომ ცალკეულ რეგიონებში კლიმატური პრობლემების მიუხედავად, გლობალური წარმოების საერთო სურათი მხოლოდ ერთი ქვეყნის მოსავლით არ განისაზღვრება.
თუმცა საერთო მაჩვენებელმა შეიძლება მნიშვნელოვანი რეგიონული განსხვავებები დაფაროს. ერთ ქვეყანაში წარმოების შემცირება ნაწილობრივ შეიძლება სხვა ქვეყანაში მოსავლის ზრდამ დააბალანსოს, მაგრამ ეს ყოველთვის არ ნიშნავს, რომ ექსპორტის მოცულობა, მიწოდების დრო და ფასები უცვლელი დარჩება.
ბრაზილია — როცა ნალექები შაქრისა და ეთანოლის არჩევანსაც განსაზღვრავს
ბრაზილია შაქრის მსოფლიო ბაზრის მთავარი მოთამაშეა. ქვეყნის განსაკუთრებული მნიშვნელობა იმითაც აიხსნება, რომ შაქრის ლერწამი მხოლოდ შაქრის წარმოებისთვის არ გამოიყენება — მისი მნიშვნელოვანი ნაწილი ეთანოლის დასამზადებლადაც მიდის.
2026 წლის USDA-ს ანგარიშის მიხედვით, ბრაზილიის ცენტრალურ-სამხრეთ რეგიონში, რომელიც ქვეყნის მთავარი შაქრის ლერწმის მწარმოებელი ზონაა, არათანაბარი ნალექები მოსავლის გადამუშავების ტემპზე მოქმედებს. ანგარიშში ასევე აღნიშნულია, რომ 2026/27 წლებში ელ-ნინიოს განვითარება ქვეყნის სხვადასხვა რეგიონში განსხვავებულ კლიმატურ რისკებს ქმნის: ცენტრალურ და ჩრდილოეთ ნაწილებში მოსალოდნელია სიცხისა და ნალექების დეფიციტის რისკის ზრდა.
ბრაზილიის შემთხვევაში კლიმატური პირობები მხოლოდ მოსავლის რაოდენობას არ განსაზღვრავს. შაქრისა და ეთანოლის ფასების თანაფარდობაც გავლენას ახდენს იმაზე, ქარხნები ლერწმის რა ნაწილს გამოიყენებენ შაქრის დასამზადებლად და რა ნაწილს — ბიოსაწვავად.
ამიტომ ბრაზილიაში მოსავლის შემცირების რისკი მსოფლიო ბაზრისთვის განსაკუთრებით მნიშვნელოვანია: ქვეყანას შეუძლია გავლენა მოახდინოს როგორც შაქრის საერთო მიწოდებაზე, ისე ექსპორტისთვის ხელმისაწვდომ მოცულობაზე.
ავსტრალია — მშრალი პირობები მოსავლის პროგნოზს ამცირებს
ავსტრალია მსოფლიო შაქრის ბაზარზე ბრაზილიის მასშტაბის მწარმოებელი არ არის, თუმცა ექსპორტიორ ქვეყნებს შორის მნიშვნელოვანი ადგილი უკავია. მისი წარმოება დიდწილად შაქრის ლერწამზეა დამოკიდებული, ხოლო მოსავლის შედეგებზე ნალექების განაწილება და წყლის ხელმისაწვდომობა მოქმედებს.
USDA-ს 2026 წლის 6 ოქტომბრის ანგარიშში ავსტრალიის 2026/27 სამარკეტო წლის შაქრის ლერწმის წარმოების პროგნოზი 27,9 მილიონ ტონამდეა შემცირებული. ეს წინა სამარკეტო წელს მიღებულ 28,4 მილიონ ტონასთან შედარებით დაახლოებით 1,8%-იანი კლებაა. ანგარიშის თანახმად, შემცირების მიზეზი ძალიან მშრალი პირობებია.
მნიშვნელოვანია, ეს მაჩვენებელი სწორად წავიკითხოთ: საუბარია შაქრის ლერწმის მოსავალზე და არა მზა შაქრის რაოდენობაზე. ლერწმის მოსავლიანობასთან ერთად შაქრის საბოლოო წარმოებაზე გავლენას ახდენს ნედლეულში საქაროზის შემცველობა და გადამუშავების ეფექტიანობაც.
ავსტრალიის მაგალითი აჩვენებს, რომ კლიმატური შეფერხება შეიძლება მოსავლის შედარებით ზომიერ შემცირებად აისახოს, მაგრამ ექსპორტზე დამოკიდებული ქვეყნისთვის ეს მაინც მნიშვნელოვანი საკითხია.
ევროკავშირი — შაქრის ჭარხალი გვალვის პირობებში
ევროკავშირის შაქრის სექტორი ბრაზილიისა და ავსტრალიისგან განსხვავდება: აქ შაქრის ძირითადი ნედლეული შაქრის ლერწმის ნაცვლად შაქრის ჭარხალია. ამიტომ მსოფლიო შაქრის წარმოების გეოგრაფიის განხილვისას აუცილებელია ამ ორი კულტურის ერთმანეთისგან გამიჯვნა.
USDA-ს 2026 წლის ოქტომბრის ანგარიშის მიხედვით, ევროკავშირში 2026/27 სამარკეტო წელს შაქრის წარმოების მკვეთრი შემცირებაა მოსალოდნელი. ამის მიზეზებად დასახელებულია შაქრის ჭარხლისთვის დათესილი ფართობის რეკორდულად დაბალი დონე და ზაფხულის ძლიერი გვალვა. პროგნოზის მიხედვით, ევროკავშირის შაქრის მოსავალი კვოტირების სისტემის დასრულების შემდეგ ყველაზე მცირე იქნება. შაქრის ექსპორტი კი ნახევარზე მეტით შემცირდება.
ევროპის მაგალითი გვიჩვენებს, რომ წარმოების შემცირება ყოველთვის მხოლოდ გვალვის შედეგი არ არის. ნათესი ფართობის შემცირება და ფერმერების მიერ კულტურის მოყვანასთან დაკავშირებული ეკონომიკური გადაწყვეტილებებიც საბოლოო მოსავალზე მოქმედებს.
როდესაც წარმოება მცირდება და ექსპორტისთვის ნაკლები პროდუქტი რჩება, იმპორტიორებს შეიძლება ალტერნატიული მომწოდებლების მოძიება დასჭირდეთ. თუმცა რეალური გავლენა დამოკიდებულია მარაგებზე, სხვა ქვეყნებში მოსავლის შედეგებსა და სავაჭრო ნაკადების ცვლილებაზე.
რატომ ვერ ცვლის ერთი ქვეყნის მოსავალი მეორის დანაკარგს მყისიერად?
ერთი შეხედვით, თუ ავსტრალიაში ან ევროპაში შაქრის წარმოება მცირდება, სხვა მსხვილ მწარმოებლებს შეუძლიათ დანაკლისის შევსება. პრაქტიკაში ეს პროცესი რამდენიმე შეზღუდვას აწყდება.
პირველ რიგში, შაქრის ლერწამი და შაქრის ჭარხალი სეზონური კულტურებია. ახალი მოსავლის მიღება რამდენიმე დღეში შეუძლებელია. მეორე მხრივ, შაქრის ქარხნებს გადამუშავების გარკვეული სიმძლავრე აქვთ, ხოლო პორტებსა და სატრანსპორტო ქსელს — შეზღუდული გამტარუნარიანობა.
გარდა ამისა, მსხვილ მწარმოებელ ქვეყნებში მოსავალი ყოველთვის ერთნაირად არ იცვლება. ბრაზილიაში შაქრისა და ეთანოლის წარმოებას შორის არჩევანი, ინდოეთში შიდა მოხმარება და საექსპორტო პოლიტიკა, ტაილანდში მოსავლიანობა და ავსტრალიაში კლიმატური პირობები ერთობლივად განსაზღვრავს, რამდენი შაქარი იქნება ხელმისაწვდომი საერთაშორისო ბაზრისთვის.
სწორედ ამიტომ მსოფლიო ბაზრის შეფასებისას მნიშვნელოვანია არა მხოლოდ მოსავლის პროგნოზი, არამედ საწყისი მარაგები, შიდა მოხმარება, ექსპორტის შესაძლებლობები და სავაჭრო პოლიტიკაც.
რომელი ქვეყნები არიან ყველაზე მეტად დამოკიდებული იმპორტზე?
შაქრის იმპორტზე დამოკიდებული ქვეყნები განსაკუთრებით მგრძნობიარენი არიან მაშინ, როდესაც რამდენიმე მსხვილ ექსპორტიორში ერთდროულად ჩნდება წარმოების ან ლოგისტიკის პრობლემა.
OECD-FAO-ს 2026–2035 წლების პროგნოზის მიხედვით, აზია და აფრიკა მომავალშიც შაქრის იმპორტის მთავარი რეგიონები დარჩება. ინდონეზია და ჩინეთი მსოფლიოში უმსხვილეს იმპორტიორებს შორის არიან, ხოლო აფრიკის არაერთი ქვეყანა შიდა მოთხოვნის დასაკმაყოფილებლად უცხოურ მიწოდებაზეა დამოკიდებული.
ასეთ ბაზრებზე შაქრის საერთაშორისო ფასის ზრდა შეიძლება აისახოს იმპორტის ხარჯზე, გადამამუშავებელი საწარმოების დანახარჯებსა და საბოლოო მომხმარებლისთვის პროდუქციის ფასზე. თუმცა ეს გავლენა ავტომატური არ არის: მას განსაზღვრავს ვალუტის კურსი, ტრანსპორტირების ღირებულება, ადგილობრივი მარაგები, სახელმწიფო პოლიტიკა და კონტრაქტების პირობები.
რას ნიშნავს ეს საქართველოსთვის?
საქართველოსთვის შაქრის მსოფლიო ბაზრის ცვლილებები მნიშვნელოვანია იმპორტზე დამოკიდებულების თვალსაზრისით. საერთაშორისო მიწოდების შემცირება ან ფასების ზრდა შეიძლება აისახოს იმპორტის ღირებულებასა და კვების მრეწველობის ხარჯებზე.
ამავე დროს, გვალვის გავლენა შაქრის ლერწამზე პირდაპირ არ ნიშნავს, რომ შაქრის ფასი აუცილებლად გაიზრდება. თუ სხვა ქვეყნებში წარმოება მოიმატებს, მარაგები საკმარისი იქნება ან მოთხოვნა შემცირდება, ბაზარმა შეიძლება დეფიციტის რისკი ნაწილობრივ დააბალანსოს.
საქართველოსთვის მთავარი საკითხია მსოფლიო ბაზრის რამდენიმე მაჩვენებლის ერთობლივი დაკვირვება: ბრაზილიის მოსავალი და შაქრისა და ეთანოლის წარმოების თანაფარდობა, ავსტრალიის საექსპორტო შესაძლებლობები, ევროკავშირის წარმოებისა და ექსპორტის პროგნოზები და აზიის მსხვილი იმპორტიორების მოთხოვნა.
დასკვნა
შაქრის მსოფლიო ბაზარი აჩვენებს, რომ კლიმატური ცვლილებები მხოლოდ კონკრეტული კულტურის მოსავლიანობას არ ეხება. ისინი ცვლის წარმოების გეოგრაფიას, ექსპორტიორი ქვეყნების კონკურენტუნარიანობასა და იმპორტიორების რისკებს.
ბრაზილიაში ნალექების ცვლილება გავლენას ახდენს როგორც ლერწმის მოსავალზე, ისე შაქარსა და ეთანოლს შორის არჩევანზე. ავსტრალიაში მშრალი პირობები ლერწმის მოსავლის პროგნოზს ამცირებს, ევროკავშირში კი გვალვა და შაქრის ჭარხლის ნათესი ფართობის შემცირება წარმოების ვარდნის რისკს ზრდის.
მსოფლიო ბაზრის საბოლოო სურათს ერთი ქვეყნის მოსავალი არ ქმნის. გადამწყვეტია, როგორ ემთხვევა ერთმანეთს კლიმატური პირობები, წარმოების მოცულობა, შიდა მოთხოვნა, მარაგები და საერთაშორისო ვაჭრობა.
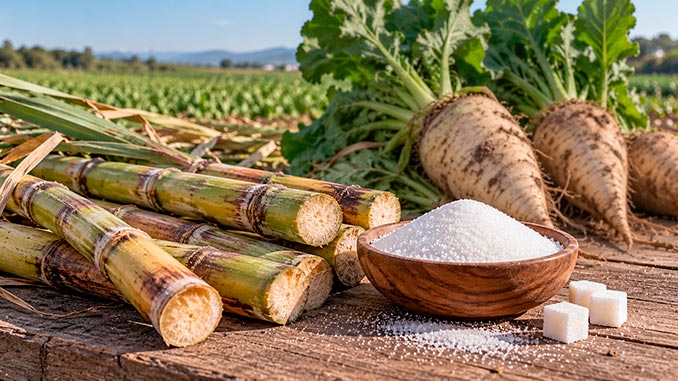
ფოტო: აგროკავკასია / AI
წყარო:USDA FAS